- Почему переход с 1С:УПП требует пересмотра учетной архитектуры
- Что определить до выбора новой системы
- Как сохранить управленческий учет при миграции
- Как подготовить данные к переходу
- Этапы перехода на целевую архитектуру
- Риски потери управленческого контроля
- Рекомендуемый сценарий для компаний на 1С:УПП
- С чего начать: три шага к переходу без потери управляемости
- Частые вопросы о переходе с 1С:УПП
Поддержка УПП прекращается в 2026 году, а с 2027 года перестанут выходить критические обновления законодательства.
- Как сохранить контроль над финансами и не потерять управляемость при переходе с 1С:УПП на новую систему?
- Какую архитектуру управленческого учета выбрать?
- Кому подойдет единая программа с двухфакторным (двухконтурным) учетом и разъединенная архитектура (две и более программы)?
- Как организовать переход с 1С:УПП на новую систему?
Все эти вопросы разберем в данной статье.
Почему переход с 1С:УПП требует пересмотра учетной архитектуры
Прекращение поддержки 1С:УПП с 2027 года — лишь триггер. Истинная причина архитектурной трансформации — неработоспособность старой модели для задач современного бизнеса.
Платформа 1С:УПП и подходы к автоматизации, которые в ней использовались 15–20 лет назад, фундаментально устарели. Поэтому попытка перенести логику УПП «как есть» в новую систему — главная причина провалов и раздувания бюджетов таких проектов.
Основные причины, по которым архитектура неизбежно должна измениться:
- Принципиальное разделение управленческого и регламентированного учета.
В 1С:УПП исторически сложился «монолитный» подход: управленческий и бухгалтерский учет часто велись в одних и тех же регистрах по одним и тем же правилам. Бизнес-процессы подстраивались под возможности программы. В современных системах (1С:ERP, 1С:УХ, 1С:ERP УХ) принята концепция двухконтурной архитектуры. У этих видов учета разные цели:- Регламентированный: корректность, соблюдение законодательства (РСБУ, ПБУ 18/02), закрытие периода.
- Управленческий: скорость, детализация, план-фактный анализ для принятия решений.
- Смена парадигмы с «учета факта» на «управление процессами».
1С:УПП — это система для фиксации того, что уже произошло. 1С:ERP — это система для планирования и управления.
- В УПП производство часто велось «по факту выпуска». В ERP внедряются ресурсные спецификации, маршрутные карты и пооперационное планирование.
- В УПП закупки были простыми. В ERP появляется управление цепочками поставок, статусами заказов и сложной доставкой. Чтобы использовать эти возможности, старые учетные модели (например, учет затрат только по местам хранения) приходится полностью переделывать под новые аналитические разрезы (по этапам производства, проектам, партиям).
- Технологическая пропасть и производительность.
УПП базируется на устаревшей архитектуре («толстый клиент», старые механизмы регистров). Она не рассчитана на современные объемы данных. При росте номенклатуры и количества пользователей закрытие месяца в УПП может длиться несколько суток. Современные решения работают на управляемых формах, поддерживают веб- и мобильный доступ, а главное — используют разделение данных. Тяжелые регламентные операции (расчет себестоимости) в них оптимизированы и не блокируют работу пользователей в реальном времени. Чтобы добиться этой производительности, данные должны быть структурированы иначе, чем в плоских справочниках УПП. - Несовместимость доработок и отказ от «кастомизации ради кастомизации».
За десятилетия работы с УПП компании накопили тысячи строк уникального кода. В 1С:ERP логика многих процессов уже реализована типовыми средствами.- В УПП новый управленческий отчет требовал написания кода программистом.
- В ERP это решается настройкой Вариантов отчетов или Бюджетной модели без изменения конфигурации.
- Качество данных и нормализация НСИ.
В УПП справочники (особенно номенклатура и контрагенты) часто превращались в свалку из-за отсутствия жестких правил ведения. В ERP аналитика (рентабельность, планирование) строится на качественных данных. Переход требует пересмотра архитектуры данных: введения классификаторов, характеристик, серийного учета и очистки дублей. Без нормализации НСИ современная система просто не сможет корректно рассчитать себестоимость или консолидировать отчетность холдинга. - Новые требования к закрытию периода и контролю.
УПП позволяла «закрыть месяц» с ошибками, которые бухгалтеры потом правили ручными операциями. В 1С:ERP реализованы жесткие контрольные процедуры и инструменты самопроверки (сверка БУ и НУ, контроль лимитов, проверка НДС). Архитектура должна быть выстроена так, чтобы система не давала провести документ, если он нарушает учетную политику. Это требует пересмотра регламентов работы финансовой службы и перехода от «исправления по факту» к «предотвращению ошибок».
Таким образом, переход с УПП — это не техническое обновление версии, а смена модели управления. Оставить старую архитектуру в новой программе невозможно технически (система будет работать крайне медленно и нестабильно) и экономически (вы не получите преимуществ от вложенных инвестиций в ERP).
Рассчитать стоимость проекта перехода с 1С:УПП
Какие ограничения УПП влияют на управленческий учет
1С:УПП проектировалась в начале 2000-х годов, когда требования к скорости принятия решений и детализации аналитики были иными. В результате управленческий учет в УПП часто сводится к выгрузке данных в Excel для ручной обработки.
В таких системах, как 1С:ERP Управление предприятием (1С:ERP) и 1C:ERP.Управление холдингом (1С:ERP УХ) устраняет эти ограничения за счет принципиально иной архитектуры данных и наличия специализированных подсистем.
Рассмотрим ключевые ограничения УПП в части управленческого учета, которые полноценно реализованы, например, в ERP.
| Ограничение УПП | Реализация в ERP |
|---|---|
Расчет себестоимости и контроль затрат
|
|
Бюджетирование и планирование
|
|
Казначейство и управление денежными потоками (Платежный календарь)
|
|
Управление производством и производственное планирование
|
|
Складская логистика и адресное хранение
|
|
Управленческая аналитика и отчетность
|
|
Учет по МСФО и консолидация
|
|
Интеграция с внешними системами
|
|
Почему нельзя переносить УПП «как есть»
Перенос истории — главная ловушка.
В старой системе накапливаются мертвые дубли контрагентов, неиспользуемые номенклатурные позиции и регистры, забитые мусорными записями. Копирование такого массива в новую целевую архитектуру безжалостно размножает грязь. Перенос доработок не менее опасен: код, обеспечивавший специфическую логику десять лет назад, в современных конфигурациях создает конфликты и блокирует обновления.
Автоматически переносится не вся история, а строго согласованный набор данных для преемственности отчетности. Очистка данных и нормализация НСИ становятся обязательным нулевым этапом. Старые правила учета нужно не сохранять, а пересобирать под новые требования, оставляя из прошлого только выверенные остатки и проверенные справочники.
Что определить до выбора новой системы
Выбор целевого решения (1С:ERP, 1С:ERP УХ, 1С:Управление холдингом, 1С:Комплексная автоматизация или гибридная связка) при переходе с 1С:УПП действительно зависит от ответов на семь стратегических групп вопросов. Они позволяют отсечь неподходящие варианты еще до начала дорогостоящего этапа проектирования.
| Критерий выбора системы | Что оцениваем | Влияние на архитектуру |
|---|---|---|
| Стратегия и бизнес-цели (Зачем мы переходим?) | Что является главной болью бизнеса: невозможность быстро собрать отчетность для руководства, непрозрачная себестоимость, кассовые разрывы или срывы сроков производства? | Любые современные решения: 1С:ERP, 1С:ERP УХ, 1С:КА, 1С:УХ, 1С:УТ\1С:УНФ+1С:БП. |
| Масштаб предприятия (Кого и как мы автоматизируем?) | Количество юрлиц, филиалов, обособленных подразделений | Для 1–3 юрлиц с общими процессами подойдет 1С:ERP или 1С:КА. Для распределенного холдинга из 10+ компаний — 1С:УХ |
| Отраслевая специфика и операционные процессы (Что мы делаем?) | Сложность производства. Логистика и склад. Закупки. |
Если у вас простое дискретное производство (сборка из комплектующих), то справится и 1С:КА. Если сложное многопередельное, процессное — потребуется 1С:ERP. Нужны ли адресное хранение, работа с маркированным товаром, ГИС МТ, ЕГАИС, ВЕТИС? В 1С:ERP и 1С:КА эти механизмы типовые. Есть ли сложные импортные поставки с этапами оплаты, таможенными пошлинами и прослеживаемостью? Это прямое показание к 1С:ERP. |
| Требования к корпоративным финансам (Как мы считаем деньги?) | Бюджетирование. Казначейство. МСФО и консолидация. |
Нужны ли сложные формы ввода данных, скользящие прогнозы и лимитирование заявок по бюджету? В ERP бюджетирование есть, но УХ предлагает более мощный конструктор. Требуется ли централизованное управление мастер-счетами группы, внутригрупповыми займами и кэш-пулингом? Это задача для 1С:УХ. Нужно ли автоматическое элиминирование внутригрупповых оборотов (ВГО) и трансформация отчетности? В ERP это делается через правила трансляции, в УХ — на более глубоком уровне корпоративных финансов. |
| Состояние данных и НСИ (В каком виде наши данные?) | Качество справочников. Глубина истории. | Насколько засорен дублями справочник номенклатуры и контрагентов в УПП? Если качество низкое, внедрение единой ERP станет проблемой, так как она требует жесткой нормализации данных. В гибридных архитектурах (УПП + БП) с этим можно жить дольше. Нужны ли в новой системе обороты за последние 10 лет до документа? Если да, объем базы ERP будет огромным, что потребует серьезных инвестиций в серверные мощности. Чаще всего переносят только остатки и историю за 1–2 года. |
| ИТ-ландшафт и интеграции (С чем мы связаны?) | Сложность периферии: Нагрузка на базу. Каналы связи. |
Какие системы должны общаться с ядром (WMS, MES, CRM, веб-магазин, оборудование)? Если через 1С идут тысячи чеков с касс в день, нагружать эту же базу тяжелым финансовым закрытием нельзя. В этом случае выбирают разъединенную архитектуру (1С:ERP для финансов + отдельная база для розницы/касаний). Если площадки находятся в регионах с плохим интернетом, централизованная база ERP будет работать нестабильно. Потребуется распределенная база данных (РИБ) или офлайн-клиенты. |
| Ресурсы, бюджет и готовность к изменениям (Кем и на какие деньги мы это делаем?) | Бюджет. Внутренняя команда. Сопротивление персонала. |
Полноценное внедрение 1С:ERP стоит в 3–5 раз дороже, чем перевод регламентированного учета в 1С:Бухгалтерию с сохранением УПП на время. Есть ли в штате сильные архитекторы 1С и финансовые контролеры, готовые писать ТЗ? Если нет, компания становится критически зависимой от внешнего подрядчика, что повышает риски проекта. Насколько пользователи готовы отказаться от старых привычек? Если сопротивление высокое, иногда безопаснее выбрать 1С:КА — она проще для восприятия бывшими пользователями УПП, чем масштабная ERP. |
Только после определения требований бизнеса к каждому блоку можно обоснованно решить, куда перейти с УПП:
- Если приоритет — операционка, производство, склад и вы готовы менять процессы: 1С:ERP.
- Если приоритет — финансы холдинга, бюджетирование, МСФО, а в дочках бардак в операционке: 1С:Управление холдингом.
- Если нужно быстро закрыть риски по регламентированному учету и нет бюджета на ERP: 1С:Бухгалтерия КОРП + УПП (временная связка).
- Если бизнес средний, процессы типовые, а УПП использовалась «из коробки»: 1С:Комплексная автоматизация (КА 2).
Единая база или распределенная архитектура
Чтобы сохранить контроль над финансами и не потерять управляемость, выбор решения при переходе с 1С:УПП необходимо начать не со сравнения программ, а с определения целевой архитектуры.
Выбор архитектуры управленческого учета должен строиться на разделении контуров:
- Регламентированный учет (бухгалтерский и налоговый контуры): Источник — первичные документы. Главная цель — Соблюдение требований государства для правильного расчета налогов.
- Управленческий учет: Источник — данные оперативного контура (заказы, перемещения, выпуски). Главная цель — скорость, детализация и план-фактный анализ для принятия решений руководством.
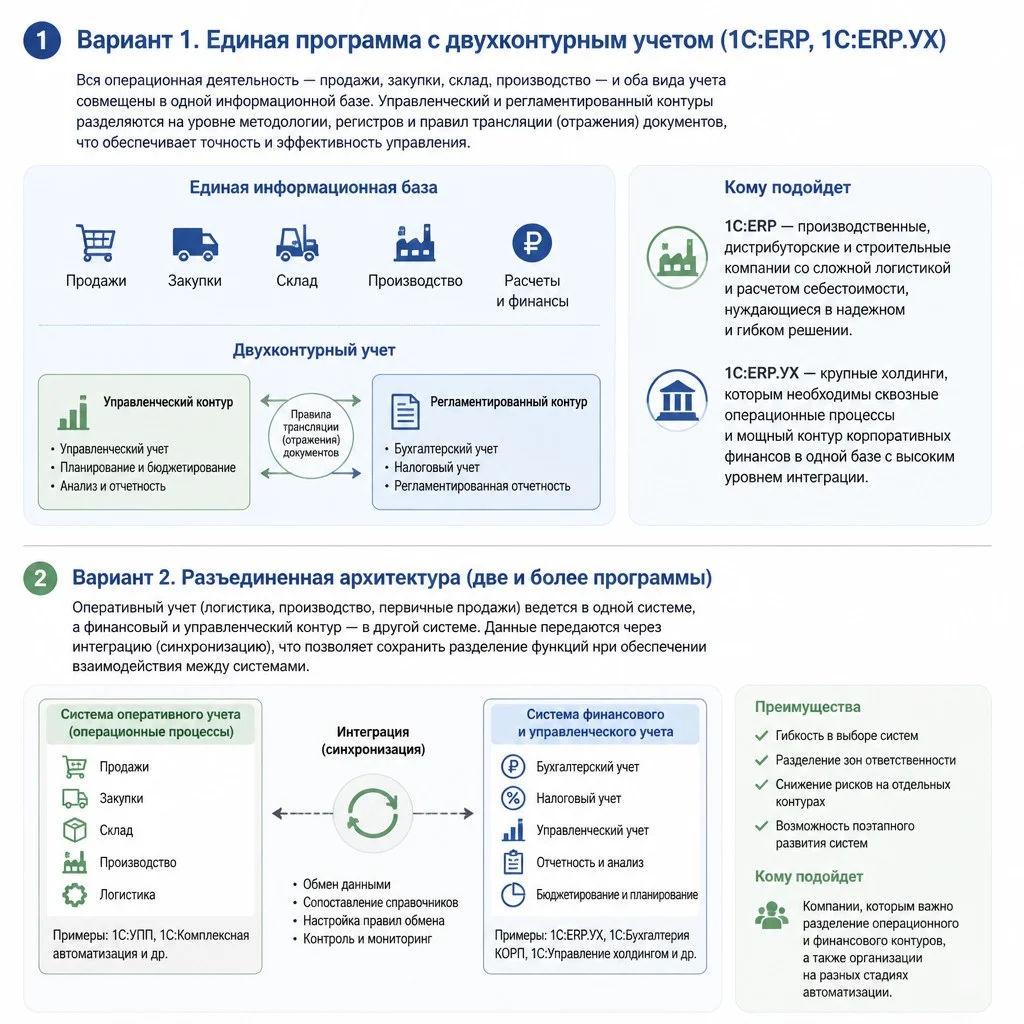
В зависимости от поставленных целей выбор системы будет разным. Существует два фундаментальных подхода: единая программа с двухфакторным (двухконтурным) учетом и разъединенная архитектура (две и более программы).
Вариант 1. Единая программа с двухконтурным учетом (1С:ERP, 1С:ERP.УХ)
Вся операционная деятельность (продажи, закупки, склад, производство) и оба вида учета живут в одной информационной базе. Управленческий и регламентированный контуры разделяются на уровне методологии, регистров и правил трансляции (отражения) документов.
Кому подойдет:
- 1С:ERP — Производственные, дистрибуторские и строительные компании со сложной логистикой и расчетом себестоимости.
- 1С:ERP.УХ — Крупные холдинги, которым нужны и сквозные операционные процессы, и мощный контур корпоративных финансов в одной базе.
Вариант 2. Разъединенная архитектура (Две и более программы)
Оперативный учет (логистика, производство, первичные продажи) ведется в одной системе, а финансовый/управленческий контур — в другой. Данные передаются через интеграцию (синхронизацию).
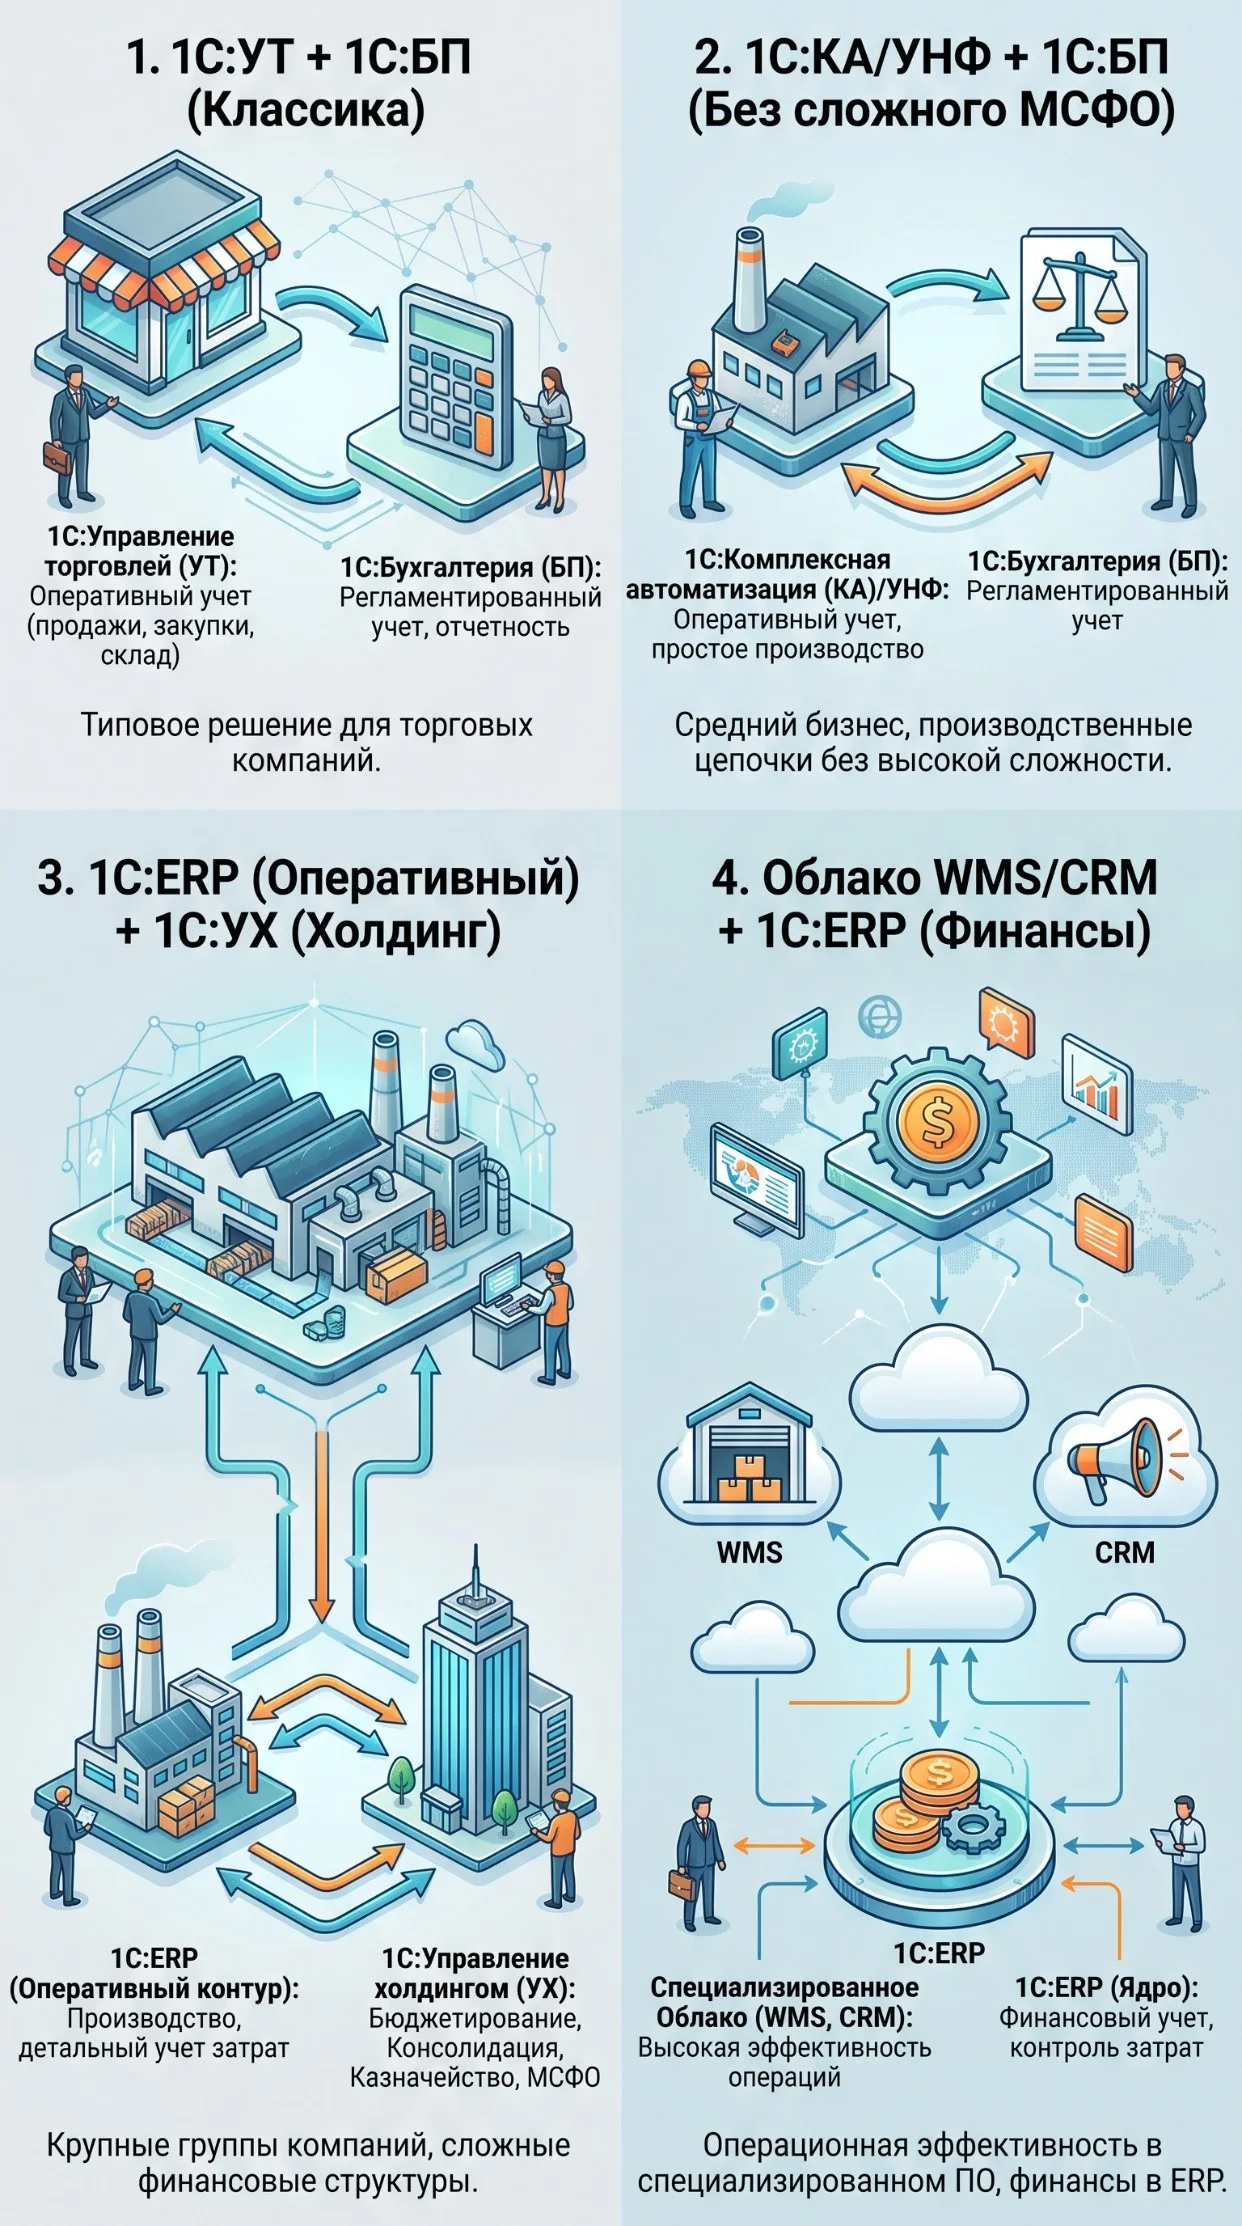
Типовые связки:
- 1С:Управление торговлей (УТ) + 1С:Бухгалтерия (БП): Классика для торговых компаний. В УТ — оперативный учет, в БП — регламентированный.
- 1С:Комплексная автоматизация (КА)\1С:УНФ + 1С:Бухгалтерия (БП): Нет сложного производственного учета и МСФО. В КА\УНФ — оперативный учет и производство, в БП — регламентированный
- 1С:ERP (только оперативный контур) + 1С:Управление холдингом (УХ): Для крупных групп. В ERP — производство и детальный учет затрат, в УХ — бюджетирование, консолидация, казначейство и трансформация в МСФО.
- Облако WMS / CRM + 1С:ERP: Операционка в специализированном софте, финансы — в ERP.
| Когда выбирать | Плюсы | Минусы | |
|---|---|---|---|
| Единая база (Централизованная архитектура) |
|
|
|
| Распределенная архитектура |
|
|
|
Чек-лист для принятия решения
Чтобы выбрать архитектуру, ответьте на следующие вопросы:
| Вопрос | Если ответ «Да» | Если ответ «Нет» |
|---|---|---|
| Остановится ли бизнес, если база упадет на 3-4 часа? | Выбирайте Распределенную архитектуру | Можно рассматривать Единую базу |
| Превышает ли объем данных в УПП 500 ГБ? | Выбирайте Распределенную (будут проблемы с производительностью монолита) | Можно рассматривать Единую базу |
| Нужна ли мгновенная аналитика по всей сети? | Выбирайте Единую базу | Выбирайте Распределенную с ночным обменом |
из мира 1С

Где должен формироваться управленческий учет
При переходе с 1С:УПП вопрос о месте формирования управленческого учета является принципиальным, так как в старой системе управленческий и бухгалтерский контуры часто были перемешаны в одних регистрах. В современной архитектуре 1С ответ зависит от того, какую бизнес-задачу решает управленческий учет: оперативный контроль или консолидированную аналитику холдинга.
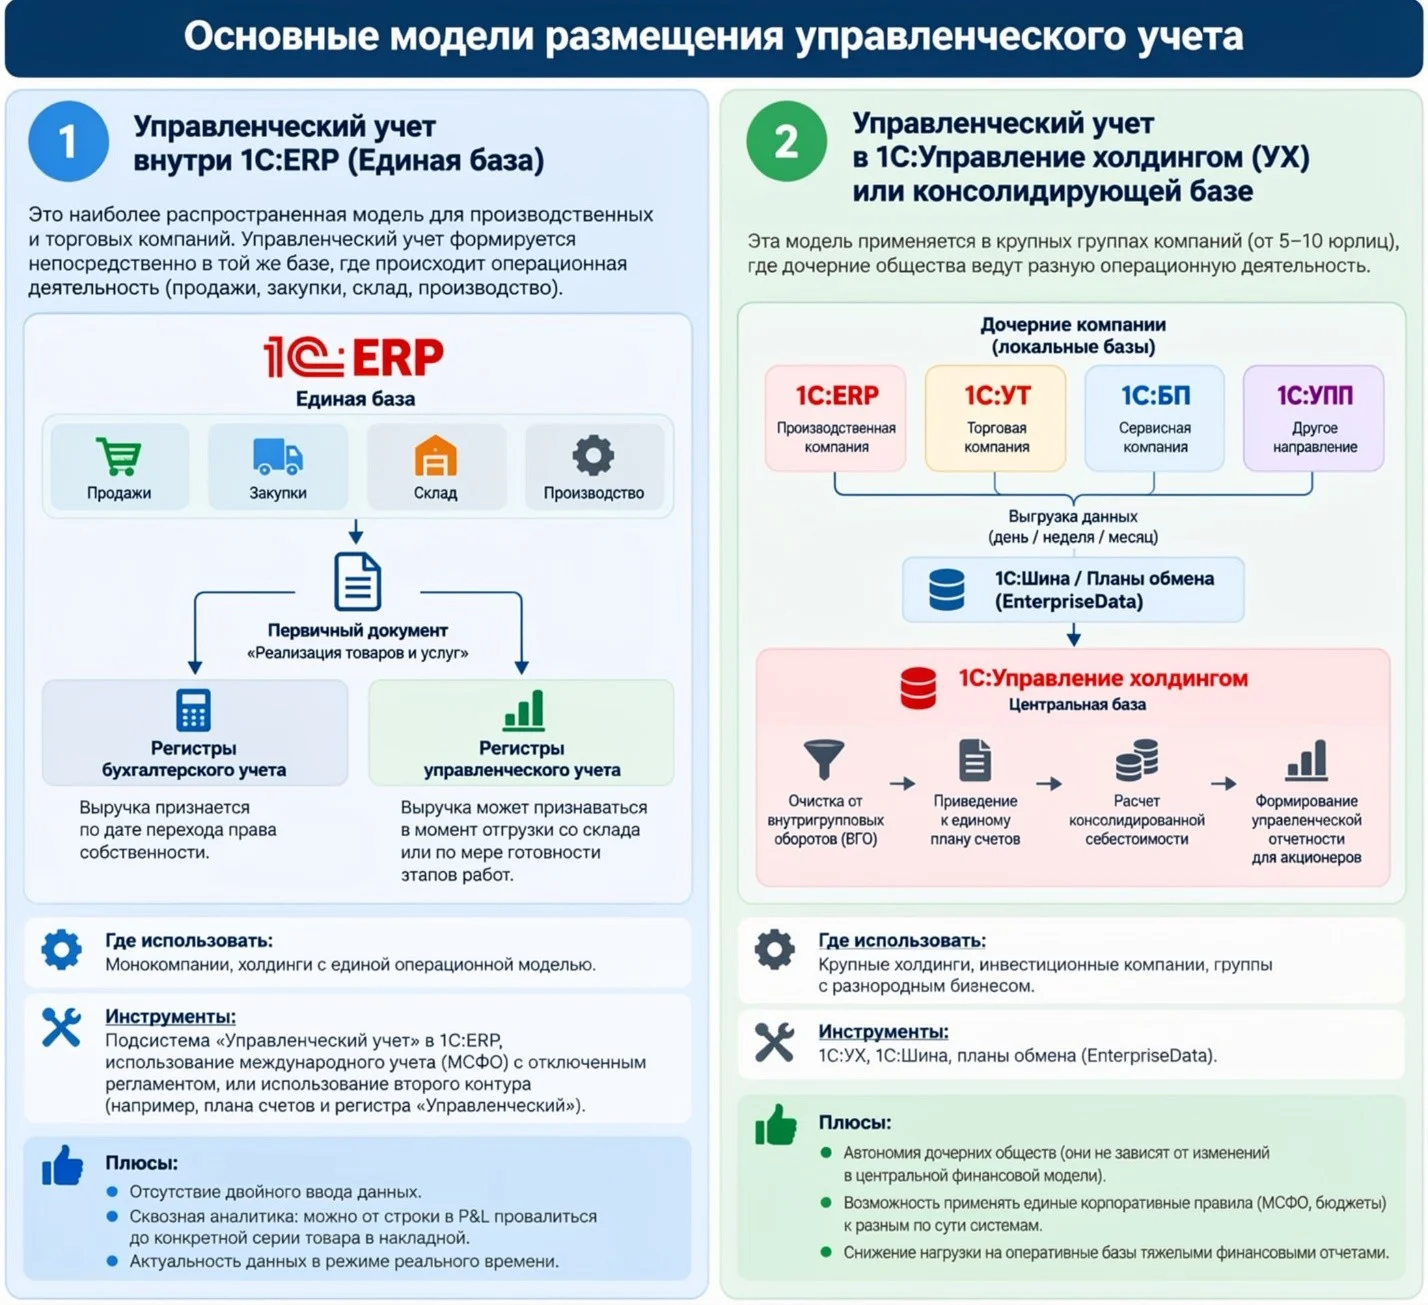
Основные модели размещения управленческого учета:
Модель 1. Управленческий учет внутри 1С:ERP (Единая база)
Это наиболее распространенная модель для производственных и торговых компаний. Управленческий учет формируется непосредственно в той же базе, где происходит операционная деятельность (продажи, закупки, склад, производство).
Как это работает: Управленческий учет строится на данных оперативного контура. Первичный документ (например, «Реализация товаров и услуг») один, но он делает записи в разные регистры по разным правилам.
- Для бухгалтерии выручка признается по дате перехода права собственности.
- Для управленческого учета выручка может признаваться в момент отгрузки со склада или по мере готовности этапов работ.
Где использовать: Монокомпании, холдинги с единой операционной моделью. Инструменты: Подсистема «Управленческий учет» в 1С:ERP, использование международного учета (МСФО) с отключенным регламентом, или использование второго контура (например, плана счетов и регистра «Управленческий»).
Плюсы:
- Отсутствие двойного ввода данных.
- Сквозная аналитика: можно от строки в P&L провалиться до конкретной серии товара в накладной.
- Актуальность данных в режиме реального времени.
Модель 2. Управленческий учет в 1С:Управление холдингом (УХ) или консолидирующей базе
Эта модель применяется в крупных группах компаний (от 5–10 юрлиц), где дочерние общества ведут разную операционную деятельность.
Как это работает: Управленческий учет отделяется от операционного. Дочерние компании работают в своих локальных базах (1С:ERP, 1С:УТ, 1С:БП или даже оставшаяся УПП). В этих базах они ведут оперативный учет для своих нужд. В конце периода (день, неделя или месяц) данные выгружаются в центральную базу — 1С:Управление холдингом. Там происходит трансформация данных: очистка от внутригрупповых оборотов (ВГО), приведение к единому плану счетов, расчет консолидированной себестоимости и формирование управленческой отчетности для акционеров.
Где использовать: Крупные холдинги, инвестиционные компании, группы с разнородным бизнесом.
Инструменты: 1С:УХ, 1С:Шина, планы обмена (EnterpriseData).
Плюсы:
- Автономия дочерних обществ (они не зависят от изменений в центральной финансовой модели).
- Возможность применять единые корпоративные правила (МСФО, бюджеты) к разным по сути системам.
- Снижение нагрузки на оперативные базы тяжелыми финансовыми отчетами.
Резюме:
Для классического предприятия, переходящего с УПП, управленческий учет должен формироваться внутри 1С:ERP, но в отдельном финансовом контуре (отличном от РСБУ).
Для многопрофильного холдинга управленческий учет должен формироваться в 1С:Управление холдингом на основе данных, полученных из операционных систем.

Как сохранить управленческий учет при миграции
Сохранить управленческий учет — значит не потерять способность сравнивать показатели периодов и извлекать прибыль по направлениям в первые дни после запуска. Это не про копирование интерфейсов и документов, а про преемственность данных. Финансовая модель задает правила классификации доходов и расходов, структуру ЦФО, логику бюджетов и расчета себестоимости. Именно она, а не конфигурация, подлежит сохранению.
Сначала фиксируется управленческая модель: какие аналитические разрезы были рабочими, а какие фиктивными. Затем создаются правила сопоставимости показателей, чтобы отчет о прибылях и убытках в новой системе строился по тем же принципам, что и в старой, но на чистых данных и с нужной детализацией.
Какие элементы управленческой модели нужно зафиксировать
При переходе с 1С:УПП критически важно зафиксировать элементы управленческой модели до начала технического проектирования. В УПП управленческая логика часто была «зашита» в код доработок или существовала только в головах бухгалтеров. В современных системах (1С:ERP, 1С:УХ) эта логика должна быть явной, типовой и настраиваемой.
Если не зафиксировать эти элементы на берегу, проект превратится в бесконечные споры «как должна считаться прибыль».
1. Границы контуров учета (Архитектурный разрез)
Необходимо четко разделить, какие данные являются первичными для каждого вида учета.
- Источник данных: Что первично — документ оперативного контура (складская накладная) или бухгалтерская проводка? В ERP первичен оперативный документ.
- Правила трансляции: Какие документы оперативного учета должны отражаться в управленческом, а какие — нет (например, внутренние перемещения между складами одного юрлица могут быть нерелевантны для управленческого P&L).
- Точки расхождения: Где цифры управленческого и регламентированного учета обязаны расходиться (например, учет курсовых разниц, ретро-бонусов, амортизации по разным методам).
2. Модель учета затрат и расчета себестоимости
Это самый сложный блок, где УПП допускал больше всего вольностей.
- Статьи расходов и доходов: Полный реестр. Для каждой статьи нужно зафиксировать: отношение к себестоимости (включается в стоимость актива или списывается сразу), вид аналитики (подразделение, проект, объект эксплуатации), правила распределения.
- Правила распределения затрат:
- База распределения: По объему выпуска, по сумме затрат, по количеству сотрудников, вручную?
- Распределение в моменте: В УПП часто распределяли затраты в конце месяца «котлом». В ERP нужно решить: распределяем ли мы 25/26 счета на 20-й в течение месяца для получения актуальной себестоимости полуфабрикатов?
- Учет НЗП (незавершенного производства): Как мы оцениваем остатки на производстве? По стоимости материалов, по нормативной стоимости или по фактическим затратам? В УПП это часто было непрозрачно.
3. Аналитическая модель (Справочники и разрезы)
В УПП аналитика часто дублировалась или жила в полях «Комментарий». В целевой системе она должна быть строго структурирована.
- Перечень аналитик (Разрезов): Какие 5–7 разрезов должны быть в каждом отчете P&L? (Например: Направление деятельности, Проект, ЦФО, Канал сбыта, Менеджер).
- Иерархии: Как строятся справочники? (Например, иерархия подразделений должна совпадать с финансовой структурой ответственности — ЦФО).
- Обязательность аналитик: Какие аналитики должны быть заполнены всегда (например, Проект для инвестиционных затрат), а какие могут быть пустыми. Это база для контроля качества данных.
4. Модель бюджетирования (Планирование)
Если в УПП бюджеты велись в Excel, при переходе нужно перенести саму логику планирования в систему.
- Виды бюджетов: БДР, БДДС, Бюджет балансового листа, Бюджет продаж, Бюджет производства.
- Сценарии: Какие сценарии нужны? (Оптимистичный, Пессимистичный, План, Факт, Прогноз до конца года).
- Периодичность: Месяц, квартал, год. Нужно ли скользящее планирование (когда при наступлении нового месяца добавляется еще один месяц в конце горизонта)?
- Лимитирование: Кто и как контролирует бюджеты? Должна ли система блокировать платеж, если превышен лимит по статье БДДС?
5. Казначейская модель (Управление деньгами)
- Централизация: Кто принимает решение об оплате — центральный офис или филиалы?
- Маршруты согласования: Сколько уровней одобрения у заявки на оплату? (Например: Инициатор -> Руководитель отдела -> Финансовый контролер -> Финдиректор).
- Приоритетность платежей: Как система должна выбирать, кому платить в первую очередь при дефиците денег? (По дате просрочки, по сумме штрафа, по стратегической важности поставщика).
6. Учетная политика для целей управленческого учета
В УПП она часто подменялась бухгалтерской. Нужно зафиксировать отличия:
- Метод признания выручки: По отгрузке со склада или по подписанию акта клиентом?
- Учет ТМЦ: Метод списания (FIFO, средняя, партионный учет). В УПП часто использовали «по средней», в ERP для управленческих целей часто выгоднее перейти на партионный учет для прослеживаемости.
- Учет внеоборотных активов: С какого порога стоимость ОС списывается в расходы сразу? Как начисляется амортизация для целей управления (может отличаться от налоговой).
7. Правила закрытия периода
В УПП закрытие месяца могло длиться неделями из-за ручных правок.
- Календарь закрытия: Последовательность операций (сначала распределяем затраты, потом считаем себестоимость, затем закрываем финансовый результат).
- Допустимые правки: Разрешено ли бухгалтерам менять документы «задним числом» после того, как управленческий отчет за месяц уже сформирован и принят руководством? (В ERP это контролируется датами запрета редактирования).
Как зафиксировать эти элементы
Результатом этой работы должен стать документ «Целевая модель управленческого учета». Он не должен быть текстовым сочинением. Оптимальный формат — таблицы и схемы:
- Таблица мэппинга статей: Статья затрат в Excel/УПП -> Статья расходов в ERP -> Правило распределения.
- Матрица ответственности (RACI): Кто отвечает за ввод данных в аналитику, а кто — за проверку.
- Эталонные формы отчетов: Скриншоты того, как должен выглядеть отчет в ERP, с указанием, из каких регистров берутся цифры.
Без фиксации этих семи элементов ИТ-специалисты настроят систему «по умолчанию», что в 90% случаев не совпадет с реальными ожиданиями финансового директора.
Примеры успешных проектов автоматизации WiseAdvice-IT
Как сопоставить аналитику УПП и целевой системы
Сопоставление аналитики (аналитических разрезов) — один из самых сложных и важных этапов миграции. В 1С:УПП аналитика часто «жила» внутри названий справочников, в комментариях к документам или в специфических самописных субконто. В современных системах (1С:ERP, 1С:УХ) аналитика строго типизирована и вынесена в отдельные измерения регистров.
Процесс сопоставления (мэппинга) аналитик делится на несколько этапов.
1. Инвентаризация «как есть» (As-Is) в УПП
Необходимо выгрузить реестр всех аналитических разрезов, которые используются в отчетах и документах. В УПП они могут находиться в:
- Субконто бухгалтерских счетов: (например, Договоры, Работники, Контрагенты).
- Измерениях регистров накопления: (Проекты, Заказы покупателей, Подразделения в регистре «Затраты»).
- Реквизитах справочников: (Ценовые группы, Сегменты номенклатуры).
- Неявная аналитика: (когда аналитикой служит сам код или наименование справочника, например, номенклатура вида «Стол-М-01», где «М» — материал, а «01» — размер).
2. Проектирование целевой модели (To-Be)
В 1С:ERP аналитика строго иерархична. Нужно определить, где будет жить каждый разрез:
- Глобальные аналитики: Доступны во всех модулях (Продажи, Закупки, Склад). В ERP это Номенклатура, Характеристика, Серия, Партнер (Контрагент), Соглашение, Договор, Организация.
- Складская аналитика: Склад, Ячейка, Назначение.
- Производственная аналитика: Подразделение, Статья калькуляции, Заказ на производство, Этап производства.
- Финансовая аналитика: Статья доходов/расходов, ЦФО (Центр финансовой ответственности), Проект, Направление деятельности.
3. Правила сопоставления (Мэппинг)
Для каждой аналитики УПП определяется один из четырех сценариев перехода:
- Сценарий А. Прямое соответствие (1 в 1). Аналитика УПП совпадает по смыслу и типу с аналитикой ERP.
Пример: Справочник «Контрагенты» в УПП переходит в «Партнеры» (с типом «Клиент» или «Поставщик») в ERP. Реквизит «Договор» в УПП переходит в справочник «Договоры с контрагентами» в ERP.
Действие: Настройка прямой выгрузки по GUID или коду. - Сценарий Б. Декомпозиция (Разрезание одного на несколько). В УПП аналитика была слишком общей, в ERP ее нужно детализировать.
Пример: В УПП был один справочник «Номенклатура» с текстовым полем «Характеристика» в документе. В ERP это два разных справочника.
Действие: Парсинг строки. Из наименования «Стол дуб 120х80» в УПП алгоритм должен выделить материал (Дуб) в Характеристику и габариты в Серии или дополнительные реквизиты.
Пример 2: В УПП «Подразделение» использовалось и для производства, и для учета затрат. В ERP это будут два разных измерения: Подразделение (оргструктура) и Направление деятельности или ЦФО (финансовая структура). - Сценарий В. Агрегация (Схлопывание нескольких в один). В УПП было создано 10 разных аналитик там, где в ERP достаточно одной с дополнительными свойствами.
Пример: В УПП были разные справочники «Склады сырья», «Склады ГП», «Склады брака». В ERP это один справочник «Склады» с дополнительным реквизитом «Тип склада».
Пример 2: Десятки статей затрат в УПП (материалы на производство А, материалы на производство Б) схлопываются в одну статью «Сырье и материалы» с детализацией по Заказу или Номенклатуре. - Сценарий Г. Отказ от аналитики (Архив). Аналитика была нужна для старых управленческих отчетов, которые больше не актуальны.
Пример: В УПП была аналитика «Источник финансирования» для внутреннего отчета 2015 года.
Действие: Аналитика не переносится. Данные остаются в архивной копии УПП. Это критически важно для сокращения объема базы ERP.
4. Инструменты и техническая реализация
Для сопоставления создается Карта мэппинга (Mapping Table). Обычно это таблица (в Excel или специализированном модуле MDM), где указаны:
- Объект-источник (УПП): Справочник.Номенклатура.Реквизит.ЦеноваяГруппа.
- Объект-приемник (ERP): Справочник.Номенклатура.Реквизит.Качество.
- Правило трансформации: Если в УПП = «Премиум», то в ERP = «Высшее».
- Владелец данных: Кто отвечает за актуальность этой связи.
Технические способы реализации:
- Планы обмена (EnterpriseData): Используют встроенные правила конвертации (КД 2.0 или КД 3.0). Позволяют на лету менять значения аналитик при выгрузке.
- 1С:Шина или ESB: Если архитектура распределенная, аналитика сопоставляется в интеграционном слое.
- MDM-система (Master Data Management): Для крупных холдингов. Единый эталон справочников, из которого ERP и другие системы забирают уже «чистые» данные.
5. Главные ловушки при сопоставлении
- Партии (Товары на складах): В УПП партия — это часто просто дата поступления. В ERP партия — это объект, который может иметь свои свойства (срок годности, сертификат, качество). Если не перенести свойства партий, управленческий учет (например, анализ просрочки) работать не будет.
- Заказы: В УПП аналитика «Заказ покупателя» часто была необязательной. В ERP для позаказного производства или учета рентабельности она должна быть строго обязательным реквизитом. При миграции придется «доприсвоить» заказы историческим остаткам.
- Проекты и подразделения: В УПП проект часто был просто свойством проводки. В ERP это сквозной разрез, влияющий на взаиморасчеты и складской учет. Если в УПП один и тот же товар закупался на «Проект А» и «Проект Б», в ERP это должны быть разные строки обеспечения или обособленные остатки.
- Статьи затрат и доходов: В УПП их часто дублировали. Перед переносом в ERP необходимо провести нормализацию: привести их к единому стандарту (например, по статьям МСФО), иначе расчет себестоимости в ERP выдаст ошибку из-за пустых разрезов распределения.
Пример таблицы мэппинга:
| Аналитика в УПП | Объект в новой системе | Правило сопоставления | Ответственный | Способ проверки |
|---|---|---|---|---|
| Справочник «Подразделения» | Справочник «ЦФО» | Подразделения, генерирующие выручку → ЦФО Доходы, остальные → ЦФО Затраты | Финдиректор | Сверка общего количества элементов и выборочная проверка маппинга по 10% записей |
| Статьи затрат УПП | Статьи расходов БДР | Свести 350 статей к 80 аналитическим, объединив дробные | Главбух | Оборотно-сальдовая ведомость по статьям до и после агрегации |
| Номенклатурные группы | Номенклатурные направления | Исключить дубли и закрытые группы без движений | Руководитель отдела продаж | Выгрузка остатков по группам, обнуление с нулевым сальдо |
| Проекты/Заказы | Аналитика «Проект» | Прямой перенос открытых проектов, архивные — в отдельный признак | Руководитель проектного офиса | Реестр проектов с отметкой о переносе |
Такая таблица маппинга становится частью технического задания. Без нее любая конвертация данных превращается в лотерею.
самые свежие новости 1 раз в месяц
Как подготовить данные к переходу
Подготовка к миграции начинается с аудита качества данных в УПП.
Перенос данных — не копирование «всего подряд», а селективный отбор. Информация делится на три категории: обязательная к переносу, переносимая выборочно и архивная. Все, что не прошло проверку на актуальность и полноту, остается в архивной базе, доступной только для чтения.
Игнорирование этого этапа приводит к тому, что в новую систему попадают неиспользуемые элементы, дубли справочников и отчеты, построенные на устаревшей методологии. Цель — оставить только те данные, которые необходимы для работы и сопоставимости исторической отчетности, сократив объем миграции на 30–40%.
Что переносить из 1С:УПП
Карта процессов делит функциональные блоки на четыре категории. Эта классификация помогает принять решение о судьбе каждого процесса в целевой архитектуре.
Категория 1. Критичные (Core) — «Переводим в первую очередь»
Это процессы, остановка которых парализует бизнес или приведет к прямым штрафам. Они формируют основу минимально жизнеспособной системы.
- Что входит:
- Регламентированный учет (бухгалтерский и налоговый): закрытие месяца, расчет НДС, формирование отчетности для ФНС.
- Базовые взаиморасчеты с поставщиками и клиентами (дебиторская и кредиторская задолженность).
- Управление денежными средствами (казначейство): платежный календарь, реестры оплат.
- Складские остатки и возможность отгрузки товара (выписка ТТН, УПД).
- Решение: Обязательный перенос в новую систему (обычно 1С:ERP или 1С:БП). Эти процессы должны быть запущены в первый же день промышленной эксплуатации.
Категория 2. Управленческие (Value-Added) — «Переводим для достижения целей проекта»
Это процессы, ради которых часто и затевается уход с УПП. Они не являются обязательными для сдачи отчетности, но дают экономический эффект и прозрачность.
- Что входит:
- Расчет фактической себестоимости (особенно в производстве).
- Бюджетирование (БДР, БДДС) и план-фактный анализ.
- Управленческая аналитика (отчеты по маржинальности в разрезе проектов, каналов сбыта, менеджеров).
- Управление закупками (планирование потребностей, работа с поставщиками).
- Решение: Переносятся во вторую очередь или включаются в первый этап, если бюджет позволяет. Именно здесь происходит главная трансформация: вместо ручных Excel-таблиц бизнес начинает использовать типовые инструменты 1С:ERP.
Категория 3. Вспомогательные (Support) — «Переводим, упрощаем или оставляем во внешних системах»
Процессы, которые обеспечивают работу компании, но не являются профильными. В УПП их часто пытались впихнуть в систему, создавая избыточную нагрузку на базу.
- Что входит:
- Сложная кадровая работа (подбор, обучение, грейдирование) — часто целесообразнее выгрузить в 1С:ЗУП КОРП или специализированную HRM-систему.
- Техническое обслуживание и ремонт оборудования (ТОиР) — если бизнес не машиностроительный, эти функции часто оставляют в Excel или простых трекерах.
- Конструкторская подготовка производства — обычно выносится в специализированные PDM/PLM-системы.
- CRM (глубокое ведение воронок, скрипты звонков) — выносится в 1С:CRM или внешние сервисы.
- Решение: Оцениваются через призму целесообразности. Если процесс в УПП работал плохо и не является критичным, его не нужно спасать. Его либо переводят в специализированную систему, либо оставляют на типовом минимальном функционале ERP.
Категория 4. Мусорные (Legacy/To be discarded) — «Оставляем в архиве УПП»
Это самая важная категория для экономии бюджета. В старой системе всегда есть процессы, которые живут только потому, что «так исторически сложилось».
- Что входит:
- Неиспользуемые отчеты: десятки печатных форм, которые никто не открывает годами.
- Устаревшие бизнес-процессы: например, сложный многоуровневый контроль перемещения бумаги между отделами, который не влияет на финансовый результат.
- Данные с глубокой историей: обороты по контрагентам, с которыми компания не работает уже 5 лет; справочники номенклатуры, снятой с производства 10 лет назад.
- Специфические доработки под разовые акции или старые требования законодательства.
- Решение: Процесс или доработка не переносится. Данные выгружаются в архивную базу или просто остаются в копии УПП для справок. Попытка перенести «мусор» в новую систему — верный способ сорвать сроки и раздувать бюджет.
Как использовать эту карту при выборе архитектуры
Результаты инвентаризации напрямую влияют на выбор между единой ERP и разъединенной архитектурой:
- Если в категории «Критичные» и «Управленческие» у вас оказались сплошь производственные и логистические задачи, ваш выбор — 1С:ERP.
- Если «Критичные» — это регламентированный учет и налоги, а «Управленческие» — это консолидация 20 юрлиц, МСФО и кэш-пулинг, ваш выбор — 1С:Управление холдингом (а операционные процессы могут остаться в УТ\УНФ или уйти в КА).
- Если 80% ваших «Управленческих» процессов из категории 2 на самом деле являются «Мусорными» (неактуальные отчеты), стоит рассмотреть 1С:Комплексную автоматизацию, а не переплачивать за тяжелый функционал ERP.
Главный принцип перехода: в новую систему переносится не то, что есть в старой, а то, что необходимо для работы бизнеса в ближайшие три года.
Этапы перехода на целевую архитектуру
Переход с 1С:УПП на новую учетную систему — это проект с четкой дорожной картой. Длительность зависит от количества организаций, объема истории и сложности интеграций.
| Этап | Содержание работ | Результат |
|---|---|---|
| Обследование и проектирование | Инвентаризация процессов, сбор требований, проектирование целевой модели | Техническое задание, карта процессов, модель данных, реестр интеграций |
| Подготовка НСИ | Нормализация справочников, очистка от дублей, маппинг аналитик | Согласованные и выверенные справочники ЦФО, статей, контрагентов |
| Настройка и интеграции | Развертывание решения, настройка интеграций, конвертация тестовых данных | Работающий стенд с загруженными данными пилотного месяца |
| Пилот | Тестовая миграция, проверка сценариев, сверка отчетов | Акт пилотной эксплуатации, решение о запуске |
| Перенос и запуск | Финальная конвертация данных, обучение пользователей, ввод в эксплуатацию | Промышленная работа в новой системе, остановка учета в УПП |
| Сопровождение | Поддержка закрытия периода, исправление инцидентов, стабилизация | Регламентная работа, передача на техподдержку |
Обследование и проектирование
Результат этапа — не пухлый том документации, а пригодные к работе артефакты. Обязательный пакет включает карту процессов, реестр доработок с пометкой «мигрировать/отказаться», модель AS-IS и целевую модель TO-BE, а также детальный перечень интеграций. На выходе заказчик получает согласованное техническое задание, где зафиксированы границы проекта и правила приемки.
Настройка, миграция и интеграции
Техническая фаза превращает бумажную архитектуру в работающий прототип. Настройка справочников и аналитик идет строго по утвержденному маппингу. Разрабатываются правила обмена между операционной системой и управленческим контуром. Тестовая конвертация данных выявляет «грязные» записи. Финальная загрузка остатков производится после полной выверки, а интеграционные потоки запускаются с контролем целостности на каждой итерации.
Запуск и стабилизация
Первые недели промышленной эксплуатации — этап постпроектного сопровождения. Команда внедрения работает в режиме оперативной поддержки пользователей, исправляя ошибки и корректируя регламенты. Основная задача — провести первое закрытие периода в новой системе и подтвердить сверку отчетности с архивными данными УПП. После двух-трех успешных закрытий система передается на штатное сопровождение.
Риски потери управленческого контроля
Риски миграции материализуются не во время технических сбоев, а когда менеджмент перестает верить новым цифрам. Методичная профилактика снимает большую часть угроз.
| Риск | Последствие | Профилактика |
|---|---|---|
| Грязная НСИ | Расхождение отчетности с первичкой, недоверие к системе | Нормализация и дедубликация справочников до этапа переноса |
| Перенос старых доработок | Сложное и дорогое сопровождение, невозможность обновлений | Пересмотр требований, отказ от доработок, не влияющих на учет |
| Отсутствие владельца показателей | Спорные цифры, множественные версии отчетов | Матрица ответственности, приказ о методологии управленческого учета |
| Отсутствие пилота | Критические ошибки на старте, простой процессов | Тестовая миграция и закрытие пилотного периода |
| Сопротивление пользователей | Саботаж, двойной ввод, затягивание сроков | Обучение, вовлечение ключевых финансистов в пилот, демонстрация выгод |
Ошибки при выборе архитектуры
Первая ошибка — выбор целевой архитектуры только по функциональным требованиям, без расчета совокупной стоимости владения (TCO). Вторая — попытка копировать УПП без пересмотра методологии. Третья — недооценка интеграций, когда новый контур не стыкуется с банками, СRM и производственными системами. Четвертая — игнорирование требований финансового блока при проектировании. Пятая — попытка автоматизировать все процессы одновременно вместо выделения критичного минимума для первого запуска.
Ошибки при переносе данных и запуске
Перенос данных часто проваливается из-за отсутствия назначенных владельцев НСИ и автоматической загрузки дублей. Неподтвержденные остатки, загруженные «как есть», приводят к расхождению стартового баланса. Пропуск тестовых пользователей и несогласованные права доступа создают хаос в первые дни. Отсутствие регламента параллельной работы вынуждает финансистов вести двойной учет вручную, сводя на нет эффект автоматизации.
Рекомендуемый сценарий для компаний на 1С:УПП
Мы предлагаем не просто софт, а выверенный проект перехода с 1С:УПП.
Сценарий от WiseAdvice IT исключает хаотичный выбор:
- сначала Аудит 1С:УПП, инвентаризация процессов (Обследование) и Фиксация управленческой модели (Концептуальное проектирование),
- затем Проектирование архитектуры,
- и только потом Итеративная реализация проекта (Настройка, Пилот, Перенос и запуск).
Этот подход гарантирует, что при переходе с 1С:УПП вы не потеряете контроль над расходами, сохраните аналитику по ЦФО и проектам и получите быструю отчетность без ручного Excel. Наше решение встраивается в любой ландшафт с 1С:ERP или УТ и обеспечивает преемственность данных без компромиссов.
Такой проектный подход переводит автоматизацию из категории «затрат на ИТ» в категорию «инвестиций в прозрачность бизнеса», где новая система становится инструментом управления, а не просто цифровой версией бумажной ведомости.
Что получает заказчик после перехода
После завершения проекта перехода с 1С:УПП на современную архитектуру (1С:ERP, 1С:УХ или гибридную модель) заказчик получает не просто обновленную программу, а качественно иную систему управления бизнесом.
Результаты можно разделить на стратегические (для собственников и директоров) и операционные (для финансовой службы и подразделений).
1. Стратегические результаты (Управляемость и прозрачность)
- Единая версия правды: Исчезает ситуация, когда у финансистов «своя правда» в Excel, у производственников — «своя» в отчетах УПП, а у склада — третья.
- Прозрачная себестоимость и маржинальность: Руководство видит реальную прибыльность каждого заказа, проекта или направления деятельности. В УПП себестоимость часто была «котловой» и рассчитывалась с задержкой в месяц. В новой системе можно точно сказать, сколько заработала конкретная сделка, с учетом всех накладных расходов.
- Управление по KPI и мониторам: Вместо статичных таблиц Excel руководители получают дашборды (Мониторы руководителя), где в реальном времени отображаются денежные потоки, задолженность, исполнение бюджета и выработка.
- Снижение регуляторных рисков: Регламентированный учет ведется на поддерживаемой платформе. Исчезает риск того, что из-за отсутствия обновлений 1С:УПП компания получит штрафы от ФНС или не сможет сдать отчетность из-за изменения законодательства.
2. Финансовые результаты (Контроль и казначейство)
- Контроль расходов «на входе»: В УПП можно было списать материалы в минус, а потом искать ошибку неделями. В новой системе жесткий контроль остатков и лимитов по бюджету не позволяет провести документ, если на это нет прав или средств.
- Платежный календарь и отсутствие кассовых разрывов: Финансовый директор видит прогноз остатков на счетах на месяц вперед. Система сама подсказывает, когда нужно привлечь овердрафт, а когда — разместить свободные средства.
- Автоматизация МСФО и консолидации: Для холдингов это главный результат. Исчезает необходимость содержать штат методологов, которые ночами перекладывают данные РСБУ в МСФО в Excel. Консолидация и элиминирование внутригрупповых оборотов (ВГО) происходят автоматически по заданным правилам.
3. Операционные результаты (Скорость и эффективность)
- Сокращение сроков закрытия месяца: Если в УПП закрытие периода занимало 5–10 дней из-за ручных корректировок и долгого расчета себестоимости, то в целевой системе регламентная операция «Закрытие месяца» выполняется за несколько часов (или запускается ночью).
- Снижение зависимости от Excel: До 80–90% управленческой отчетности, которую сотрудники раньше собирали вручную, теперь формируется одной кнопкой. Это высвобождает от 20% до 40% времени квалифицированных финансистов и экономистов для аналитической работы.
- Оптимизация запасов: Благодаря адресному складу и ордерной системе оборачиваемость запасов растет. Система сама говорит кладовщику, где лежит товар и как его лучше отобрать, сокращая время сборки заказов.
- Производственная дисциплина: Внедрение пооперационного учета и контроля этапов производства позволяет выявлять «узкие места» (bottlenecks) и простои оборудования, которые были невидимы в УПП.
4. Технологические и инфраструктурные результаты
- Масштабируемость: Архитектура готова к росту бизнеса. Подключение нового филиала, запуск нового юрлица или интеграция с новым интернет-магазином теперь занимают дни, а не месяцы переписывания кода.
- Снижение стоимости владения (TCO) в долгосрочной перспективе: Несмотря на высокие затраты на внедрение, сопровождение одной современной системы обходится дешевле, чем поддержка сильно кастомизированной УПП, поиск редких специалистов по старой платформе и ручное исправление ошибок обмена данными.
- Мобильность и веб-доступ: Руководители и сотрудники могут работать через браузер или с планшета (в том числе удаленно), не привязываясь к офисному серверу и «толстому клиенту».
Как оценить проект перехода
Стоимость и сроки перехода не берутся с потолка. Факторы оценки: количество организаций и пользователей, объем и качество НСИ, число и сложность интеграций, требования к переносу истории и состав управленческой отчетности. Бюджет проекта и трудозатраты рассчитываются после экспресс-обследования. Без анализа исходных данных называть точные сроки внедрения — значит вводить в заблуждение.
С чего начать: три шага к переходу без потери управляемости
- Аудит 1С:УПП. Проведите инвентаризацию процессов и доработок, оцените качество НСИ, объем истории и состояние интеграций. На этом этапе выявляются «мусорные» процессы, которые не стоит переносить, и критичные зоны, без которых бизнес не сможет работать. Результат — карта процессов с пометкой «мигрировать/отказаться» и понимание реального масштаба проекта.
- Фиксация управленческой модели. Опишите целевые контуры учета, правила распределения затрат, перечень аналитик, модель бюджетирования и казначейства, а также отличия управленческой учетной политики от бухгалтерской. Результат — документ «Целевая модель управленческого учета» с таблицами мэппинга статей, матрицей ответственности и эталонными формами отчетов. Без этого ИТ-специалисты настроят систему «по умолчанию», что в 90% случаев не совпадет с ожиданиями финансового директора.
- Выбор архитектуры. На основе результатов первых двух шагов определите: единая база с двухконтурным учетом (1С:ERP, 1С:ERP.УХ) или разъединенная архитектура (1С:УТ + 1С:БП, 1С:ERP + 1С:УХ и т.д.). Ответьте на три вопроса: остановится ли бизнес при падении базы на 3–4 часа, превышает ли объем данных в УПП 500 ГБ, нужна ли мгновенная аналитика по всей сети. Ответы отсекут неподходящие варианты еще до начала дорогостоящего проектирования.
Такой последовательный подход позволяет выявить узкие места до старта проекта, избежать хаотичного выбора системы и получить прозрачный план перехода, в котором каждый этап имеет измеримый результат.
Частые вопросы о переходе с 1С:УПП
Поддержка УПП прекращается в 2026 году, а с 2027 года перестанут выходить критические обновления законодательства. Это означает, что компания не сможет получать новые формы отчетности, изменения по налогам и исправления ошибок. Риски: штрафы от ФНС за некорректную отчетность, невозможность сдать формы по новым требованиям, отсутствие поддержки при сбоях.
Система продолжит работать в том виде, в котором она есть на момент окончания поддержки, но перестанет получать критически важные обновления. На практике это означает:
- Риск блокировки отчетности. Любое изменение законодательства — новые формы деклараций, обновленные ставки, изменения в требованиях к отчетности — не будет реализовано в УПП. Компания либо не сможет сдать отчетность в срок, либо будет вынуждена заполнять ее вручную в Excel со всеми вытекающими рисками ошибок и штрафов.
- Рост стоимости поддержки. Специалистов по УПП становится меньше, их услуги дорожают. Любая доработка или исправление ошибки обойдется дороже, чем в современной системе, а найти подрядчика будет сложнее.
- Отсутствие обновлений безопасности. Уязвимости платформы и операционных систем не закрываются, что повышает риски информационной безопасности, особенно при работе с гостайной или персональными данными.
- Технологическое отставание. Компании на 1С:ERP получают инструменты управления, которых в УПП просто нет: сквозную аналитику, бюджетирование, платежный календарь, пооперационное планирование, адресное хранение. Со временем разрыв в управляемости и скорости принятия решений будет только расти.
- Сложность интеграций. Новые версии банковских клиентов, ЭДО, маркировки, ГИС МТ и других внешних систем будут развиваться с расчетом на современные платформы. УПП останется «за бортом» этих изменений.
Формально компания может оставаться на УПП неограниченно долго, но экономически это означает рост рисков и постепенную потерю управляемости. Каждый месяц работы на неподдерживаемой системе — это накопление технического долга, который придется закрывать при переходе, но уже в более сжатые сроки и с большими издержками.
Нет. Перенос «как есть» — главная причина провалов и раздувания бюджетов. В старой системе накапливаются мертвые дубли контрагентов, неиспользуемые номенклатурные позиции и регистры с мусорными записями. Копирование такого массива в новую архитектуру размножает грязь. Перенос доработок не менее опасен: код, работавший десять лет назад, в современных конфигурациях создает конфликты и блокирует обновления. Правильный подход — переносить только выверенные остатки и согласованный набор данных для преемственности отчетности.
Выбор зависит от приоритетов:
- 1С:ERP — если приоритет операционка, производство, склад, и вы готовы менять процессы.
- 1С:Управление холдингом — если приоритет финансы холдинга, бюджетирование, МСФО, а в дочерних компаниях операционный учет ведется в разных системах.
- 1С:Бухгалтерия КОРП + УПП — временная связка, если нужно быстро закрыть риски по регламентированному учету и нет бюджета на ERP.
- 1С:Комплексная автоматизация — если бизнес средний, процессы типовые, а УПП использовалась «из коробки».
Ориентируйтесь на три вопроса:
- Остановится ли бизнес, если база упадет на 3–4 часа? Если да — выбирайте распределенную архитектуру.
- Превышает ли объем данных в УПП 500 ГБ? Если да — распределенная (у монолита будут проблемы с производительностью).
- Нужна ли мгновенная аналитика по всей сети? Если да — единая база. Если нет — распределенная с ночным обменом.
Единая база дает единую версию правды и сквозную аналитику, но создает риск единой точки отказа и проблем с производительностью при росте. Распределенная архитектура обеспечивает отказоустойчивость и высокую производительность, но требует настройки обмена и создает риск расхождения НСИ.
Сроки не берутся с потолка и зависят от факторов: количество организаций и пользователей, объем и качество НСИ, число и сложность интеграций, требования к переносу истории, состав управленческой отчетности. Проект проходит через этапы: обследование и проектирование → подготовка НСИ → настройка и интеграции → пилот → перенос и запуск → сопровождение. Бюджет и трудозатраты рассчитываются после экспресс-обследования. Без анализа исходных данных называть точные сроки — значит вводить в заблуждение.
Подписывайтесь на ключевые новости 1С в Telegram, Макс, ВКонтакте. Видеоканалы в YouTube, RUTUBE и VK Видео.
консультация эксперта
самые свежие новости 1 раз в месяц